Magnify

पात्रता कैलकुलेटर

Loan
अपनी होम लोन यात्रा को आसान बनाएं

घर का मालिक बनना कई लोगों का सपना होता है, और होम लोन उस सपने को हकीकत में बदलने में महत्वपूर्ण भूमिका निभाता है। DMI Housing Finance होम लोन एलिजिबिलिटी कैलकुलेटर एक उपयोगी टूल है, जो यह समझने में आपकी मदद करता है कि आप कितनी होम लोन राशि के लिए पात्र हो सकते हैं। यह यूज़र-फ्रेंडली कैलकुलेटर आपको तुरंत अपनी पात्रता जानने और उसी के अनुसार बेहतर वित्तीय योजना बनाने में मदद करता है, जिससे होम लोन आवेदन प्रक्रिया अधिक आसान और सुविधाजनक बन जाती है।

कुल आय (मासिक)

50000
10,000 75,00,000

अवधि (वर्ष)

1
1 30

Interest Rate (% P.A.)

1
1 25

अन्य EMIs (मासिक)

1000
1,000 1,00,000
आपकी होम लोन की योग्यता
₹59076
DMI के होम लोन की आपकी EMI होगी
₹4950/मासिक

लोन राशि:

1 Lac
1 Lac 1 Cr.

ब्याज दर

1%
1 20

लोन अवधि:

1 वर्ष
1 30
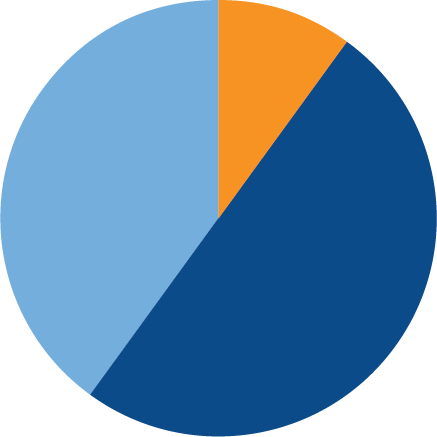
Pie Chart
मासिक EMI
₹8379
कुल ब्याज
₹542
कुल भुगतान
₹100542
होम लोन योग्यता क्या होती है?

होम लोन योग्यता का मतलब उन मानदंडों से है जिनका मूल्यांकन एक लेंडर यह तय करने के लिए करता है कि कोई व्यक्ति लोन के लिए योग्य है और वे कितना उधार ले सकते हैं। ये कारक सुनिश्चित करते हैं कि उधारकर्ता बिना आर्थिक तनाव के लोन को आराम से चुका सकें और EMI पर डिफॉल्ट होने का जोखिम न हो। DMI Housing Finance द्वारा पेश किया गया होम लोन योग्यता कैलकुलेटर, शीघ्र और सटीक अनुमान प्रदान करता है।

DMI Housing Finance होम लोन योग्यता कैलकुलेटर क्या है?

DMI होम लोन योग्यता कैलकुलेटर एक ऑनलाइन टूल है जो व्यक्तियों को यह निर्धारित करने में मदद करता है कि वे अपनी वित्तीय प्रोफ़ाइल के आधार पर कितने होम लोन के लिए योग्य हैं। यह इनकम, मौजूदा मासिक EMIs, लोन अवधि, और ब्याज दरों जैसे प्रमुख कारकों को ध्यान में रखकर योग्यता का आकलन करने की मुश्किल प्रक्रिया को आसान बनाता है।

यह काम किस प्रकार करता है

कैलकुलेटर यूजर से विशेष विवरण इनपुट दर्ज करने के लिए कहता है, जैसे कि:

  • मासिक आय : पुनर्भुगतान क्षमता का मूल्यांकन करने के लिए।
  • लोन अवधि: लंबी अवधि की वजह से EMI कम हो सकती है, जिससे योग्यता में सुधार हो सकता है।
  • मौजूदा EMI या डेब्ट : मौजूदा देनदारियों का हिसाब रखने के लिए।
  • ब्याज दर: कुल लोन लागत और योग्यता को प्रभावित करता है।

इन इनपुट के आधार पर, कैलकुलेटर तुरंत निम्नलिखित प्रदान करता है:

  1. लोन राशि जिसका आप लाभ उठा सकते हैं: आपकी आर्थिक स्थिति के आधार पर अधिकतम लोन राशि।
  2. अनुमानित EMI: योग्य होम लोन के लिए मासिक किस्त की राशि है।
DMI लोन EMI कैलकुलेटर का उपयोग कैसे करें?

DMI Housing Finance होम लोन योग्यता कैलकुलेटर का उपयोग करके अपने होम लोन योग्यता की गणना करने की एक सरल प्रक्रिया यहां दी गई है:

  1. आधिकारिक वेबसाइट पर जाएं
    • DMI Housing Finance की वेबसाइट पर जाएं। मेन्यू बार में 'कैलकुलेटर' सेक्शन पर जाएं और 'एलिजिबिलिटी कैलकुलेटर' चुनें।
  2. अपनी आय और मौजूदा EMI विवरण दर्ज करें
    • निर्धारित फ़ील्ड में अपनी सकल वार्षिक आय डालें।
    • 'मौजूदा EMI' सेक्शन के तहत कुल मासिक EMI राशि प्रदान करें।
  3. लोन के विवरण को निर्दिष्ट करें
    • अपनी पसंदीदा लोन अवधि (वह अवधि जिसमें आप लोन चुकाना चाहते हैं) भरें।
    • लोन के लिए आप जिस ब्याज दर की उम्मीद कर रहे हैं, उसे दर्ज करें।
  4. अपनी योग्यता की गणना करें
    • सभी आवश्यक विवरण दर्ज करने के बाद 'कैलकुलेट' बटन पर क्लिक करें।
परिणाम

एक बार जब आप 'कैलकुलेट' पर क्लिक करते हैं, टूल तुरंत यह प्रदर्शित करेगा:

  • योग्य लोन राशि जो आप DMI Housing Finance से उधार ले सकते हैं।
  • चयनित लोन अवधि और ब्याज दर के लिए मासिक EMI
DMI Housing Finance की होम लोन योग्यता

DMI Housing Finance के पास अलग-अलग योग्यता मानदंड हैं, ताकि अधिकतम संख्या में आवेदकों के लिए होम लोन सुलभ हो सके।

बैंक में सैलरी पाने वाले व्यक्तियों के लिए योग्यता

  • उम्र: 21 से 65 वर्ष
  • योग्य रोज़गार के प्रकार: प्राइवेट, सरकारी, MNC और कॉन्ट्रैक्ट पर कार्यरत कर्मचारी
  • न्यूनतम मासिक आय: Rs. 10,000
  • लोन अवधि: 30 वर्ष तक
नकद वेतन प्राप्त करने वाले (Salaried – Cash Income)

  • उम्र: 21 से 65 वर्ष
  • लोन की राशि: ₹15 लाख तक
  • न्यूनतम मासिक आय: ₹10,000 से शुरू
  • लोन अवधि: 30 वर्ष तक
औपचारिक स्व-रोज़गार (Formal Self-Employed)

  • उम्र: 21 से 75 वर्ष
  • योग्य आवेदक: प्रोफेशनल और नॉन-प्रोफेशनल व्यक्ति जो ITR फाइल करते हैं।
  • न्यूनतम मासिक आय: ₹10,000 से शुरू
  • लोन अवधि: 30 वर्ष तक
  • इस आधार पर योग्यता: GST टर्नओवर
अनौपचारिक स्व-नियोजित व्यक्तियों के लिए योग्यता

  • उम्र: 21 से 75 वर्ष
  • योग्य आवेदक: प्रोफेशनल और नॉन-प्रोफेशनल जो ITR फाइल नहीं करते हैं।
  • न्यूनतम मासिक आय: ₹10,000 से शुरू
  • लोन अवधि: 30 वर्ष तक
  • इस आधार पर योग्यता: चर्निंग और औसत दैनिक बैंक बैलेंस
आपके होम लोन एलिजिबिलिटी को प्रभावित करने वाले कारक

यहाँ उन प्रमुख कारकों पर एक विस्तृत नज़र डालें, जो आपकी होम लोन एलिजिबिलिटी निर्धारित करते हैं और लोन अप्रूवल प्रक्रिया को प्रभावित करते हैं:

  1. आय : लोन मंज़ूरी तय करने में आपकी मासिक आय महत्वपूर्ण भूमिका निभाती है। स्थिर आय यह दर्शाती है कि आप बिना आर्थिक दबाव के नियमित रूप से पुनर्भुगतान कर सकते हैं। वेतनभोगी आवेदकों के लिए, लेंडर्स आमतौर पर 2-3 वर्षों के स्थिर कार्य अनुभव को प्राथमिकता देते हैं। आय की स्थिरता साबित करने के लिए आपको 3-6 महीनों की सैलरी स्लिप जमा करनी पड़ सकती है।

    स्वरोजगार व्यक्तियों के लिए, लेंडर्स पिछले 2-3 वर्षों के व्यवसाय प्रदर्शन के आधार पर मूल्यांकन करते हैं। यदि आप स्वरोजगार हैं, तो आपको पिछले दो वर्षों के ITR, बैलेंस शीट और प्रॉफिट एंड लॉस स्टेटमेंट जैसे वित्तीय दस्तावेज़ जमा करने पड़ सकते हैं।

  2. वर्तमान दायित्व: आपके मौजूदा वित्तीय दायित्व सीधे तौर पर आपकी पुनर्भुगतान क्षमता को प्रभावित करते हैं। लेंडर्स आमतौर पर 50% से 55% EMI-to-NMI रेश्यो (नए लोन की EMI सहित) तक लोन प्रदान करते हैं।

    EMI-to-NMI रेश्यो आपकी नेट मंथली इनकम (NMI) का वह हिस्सा है, जो आप EMI चुकाने में खर्च करते हैं। उदाहरण के लिए, यदि आपकी मासिक आय ₹50,000 है, तो आपकी कुल मासिक EMI (नए लोन सहित) लगभग ₹28,000 से अधिक नहीं होनी चाहिए। उच्च EMI-to-NMI रेश्यो भविष्य में EMI डिफॉल्ट के जोखिम को बढ़ा सकता है, इसलिए लेंडर्स इसे ध्यान में रखते हैं।

  3. अवधि: लोन अवधि आपकी मासिक EMI और कुल ब्याज़ लागत दोनों को प्रभावित करती है। लंबी अवधि चुनने से EMI कम और अधिक किफायती हो जाती है, जिससे मासिक वित्तीय बोझ कम होता है। हालांकि, इससे लोन की पूरी अवधि में कुल ब्याज़ भुगतान बढ़ जाता है।

    दूसरी ओर, छोटी अवधि कुल ब्याज़ लागत को कम करती है, लेकिन मासिक EMI अधिक होती है, जिससे मासिक बजट पर दबाव पड़ सकता है। जिन आवेदकों को आय सीमाओं के कारण लोन अप्रूवल में कठिनाई होती है, वे EMI कम रखने के लिए लंबी अवधि चुन सकते हैं। हालांकि, उन्हें पूरी अवधि में अधिक ब्याज़ चुकाना पड़ सकता है।

  4. उम्र: लेंडर्स आवेदक की आयु को भी ध्यान में रखते हैं, क्योंकि यह लोन अवधि को प्रभावित करती है। युवा आवेदक, जैसे 30 वर्ष के आसपास, आमतौर पर लंबी अवधि (उदाहरण: 25 वर्ष तक) के लिए पात्र हो सकते हैं। वहीं, अधिक आयु वाले आवेदक, जैसे 50 वर्ष के आसपास, कम शेष कार्यकाल के कारण छोटी अवधि (उदाहरण: 10 वर्ष तक) के लिए पात्र हो सकते हैं।
    • लंबी अवधि: कम मासिक EMI, लेकिन कुल ब्याज़ अधिक
    • छोटी अवधि: कुल ब्याज़ कम, लेकिन मासिक EMI अधिक
  5. क्रेडिट स्कोर: उच्च क्रेडिट स्कोर एक मजबूत क्रेडिट इतिहास को दर्शाता है और आपको लेंडर्स की नज़र में विश्वसनीय उधारकर्ता बनाता है। अधिकांश लेंडर्स 750 या उससे अधिक के क्रेडिट स्कोर वाले आवेदकों को प्राथमिकता देते हैं। अच्छा क्रेडिट स्कोर न केवल लोन अप्रूवल की संभावना बढ़ाता है, बल्कि कम ब्याज़ दरों और बेहतर शर्तों का लाभ पाने में भी मदद करता है। हालांकि, होम लोन जैसे सुरक्षित लोन में क्रेडिट स्कोर की भूमिका पर्सनल लोन जैसे असुरक्षित लोन की तुलना में थोड़ी कम महत्वपूर्ण होती है।
DMI Housing Finance होम लोन एलिजिबिलिटी कैलकुलेटर का उपयोग क्यों करें?

DMI Housing Finance होम लोन एलिजिबिलिटी कैलकुलेटर एक स्मार्ट और सुविधाजनक टूल है, जो समय बचाता है और अनुमान लगाने की आवश्यकता को समाप्त करता है। इसकी प्रमुख विशेषताएँ:

  • त्वरित परिणाम: तुरंत जानें कि आप कितनी लोन राशि के लिए पात्र हो सकते हैं।
  • कस्टमाइज़ेशन: आय, अवधि और ब्याज़ दर जैसे विवरण बदलकर वैयक्तिकृत परिणाम प्राप्त करें।
  • यूज़र-फ्रेंडली इंटरफेस: सरल और आसान डिज़ाइन, जिसे कोई भी आसानी से उपयोग कर सकता है।
×

महत्वपूर्ण सूचना

यह सूचित किया जाता है कि DMI Housing Finance Private Limited ("DMIHFC/कंपनी") ने राष्ट्रीय आवास बैंक ("NHB") द्वारा निर्धारित पत्र संदर्भ संख्या NHB(ND)/HFC/DOS/Sup. के अनुकूल निर्धारित समय-सीमा के भीतर 23,55,000/- रुपये (तेईस लाख पचपन हजार रुपये मात्र) का जुर्माना और लागू कर का भुगतान किया है। (Insp)/OUT00871/2021 दिनांक 25 फरवरी, 2021 के माध्यम से NHB अधिनियम, 1987 के प्रावधानों के अनुसार 31-03-2019 और 31-03-2020 के लिए DMI Housing Finance Private Limited के निरीक्षण में उल्लिखित टिप्पणियों के संबंध में निर्धारित किया गया था।

× Important Update